Selic, dívida e a proposta de Lara Resende: os números de 2019 a 2026 e 20 soluções até 2030
Resumo: A reeleição do presidente Lula reabriu a discussão sobre os juros, puxada pelo artigo em que André Lara Resende propõe levar a Selic a cerca de 7,5% em doze meses. Este texto examina a proposta com dados oficiais de 2019 a 2026 e com a comparação entre as 20 maiores economias. A conclusão tem três partes. Lara Resende acerta o diagnóstico: o Brasil tem o segundo maior juro real entre as 20, a maior conta de juros e um resultado primário perto do equilíbrio. Erra ao tratar os juros como motor único e ao apoiar o remédio numa teoria que o próprio autor citado aceita apenas em parte. O mercado, por sua vez, acerta sobre o risco e erra ao olhar só para o gasto. O oitavo lugar projetado pelo FMI para 2027 existe, mas depende mais do câmbio do que da produção. Ao final, o texto apresenta 20 soluções e um exercício que mostra o limite de cada caminho: nenhum deles estabiliza a dívida até 2030.
Palavras-chave: taxa Selic; André Lara Resende; dívida pública; resultado primário; Lei Complementar 179/2021; meta de inflação; teoria fiscal do nível de preços; G20; FMI; gasto tributário.
1 Por que esta discussão voltou agora
Em 25 de setembro de 2026, às vésperas da eleição, André Lara Resende, um dos formuladores do Plano Real e ex-diretor do Banco Central, publicou o artigo "Eu Acuso: uma proposta para eliminar os juros absurdos" (LARA RESENDE, 2026). Encerrada a eleição, a imprensa noticiou um possível encontro dele com o presidente, e o mercado financeiro reagiu mal. Em 2 de novembro, o ministro da Fazenda, Dario Durigan, e o presidente do BNDES, Aloizio Mercadante, negaram ao g1 (G1, 2026) que haja encontro marcado ou proposta de tabelar juros ou de queimar reservas em avaliação no governo.
Portanto, a proposta é hoje um debate, não uma medida. Ela merece exame porque seu autor conhece o assunto e porque o problema que ela aponta é real. Um vídeo que circulou muito nas redes, de uma economista especializada em política pública, resumiu bem a discussão: o governo acelera com o gasto, o Banco Central freia com os juros, e a economia fica presa entre os dois. O vídeo também rejeita tanto a proposta de Lara Resende quanto o corte de gastos pedido pelo mercado, e sugere subir a meta de inflação. Este artigo testa as três posições contra os números.
O texto explica políticas públicas ao público em geral. Não é recomendação de investimento, nem orienta decisão financeira de ninguém.
| Termo | O que significa |
|---|---|
| Selic | Taxa básica de juros, fixada pelo Comitê de Política Monetária (Copom) do Banco Central. |
| Resultado primário | Receitas menos despesas do governo, sem contar os juros da dívida. |
| Resultado nominal | O primário somado à conta de juros. É o déficit completo. |
| Dívida bruta (DBGG) | Dívida bruta do governo geral: União, INSS, estados e municípios. |
| Juro real | Juro descontada a inflação. Aqui se usa o juro real esperado, calculado com a inflação projetada para o ano seguinte. |
| LFT | Título do Tesouro que rende a Selic. Quando a Selic muda, o custo dele muda junto. |
| Focus | Pesquisa semanal do Banco Central com as projeções do mercado. |
| Curva de Phillips | Relação segundo a qual desemprego baixo pressiona a inflação para cima. |
| Prêmio de risco | Juro a mais que o comprador de um título exige por temer inflação, calote ou desvalorização. |
| Spread | Diferença entre o juro que o banco cobra no empréstimo e o custo que ele paga para captar o dinheiro. |
2 O que aconteceu de 2019 a 2026
| Ano | PIB real (%) | IPCA (%) | Selic (%) | Desemprego (%) | Déficit primário | Juros | Déficit nominal | Dívida bruta | R$/US$ |
|---|---|---|---|---|---|---|---|---|---|
| 2019 | 1,22 | 4,31 | 4,50 | 11,1 | 0,84 | 4,97 | 5,81 | 74,44 | 4,03 |
| 2020 | -3,28 | 4,52 | 2,00 | 14,2 | 9,24 | 4,10 | 13,34 | 86,94 | 5,20 |
| 2021 | 4,76 | 10,06 | 9,25 | 11,1 | -0,72 | 4,98 | 4,26 | 77,31 | 5,58 |
| 2022 | 3,02 | 5,79 | 13,75 | 7,9 | -1,25 | 5,82 | 4,57 | 71,68 | 5,22 |
| 2023 | 3,24 | 4,62 | 11,75 | 7,4 | 2,28 | 6,56 | 8,84 | 73,83 | 4,84 |
| 2024 | 3,42 | 4,83 | 12,25 | 6,2 | 0,40 | 8,07 | 8,47 | 76,27 | 6,19 |
| 2025 | 2,29 | 4,26 | 15,00 | 5,1 | 0,43 | 7,91 | 8,34 | 78,64 | 5,50 |
| 2026 | 2,2 (FMI) | 4,58 (set.) | 13,75 | 5,2 (set.) | 0,52 (set.) | 8,99 (set.) | 9,51 (set.) | 82,93 (set.) | 5,42 (30/10) |
Fonte: Banco Central, Sistema Gerenciador de Séries Temporais (BANCO CENTRAL DO BRASIL, 2026a), séries 7326, 13522, 432, 24369, 5793, 5727, 13762 e 1, consultadas em 2/11/2026. Valor negativo no primário indica superávit. Juros: diferença entre nominal e primário. PIB de 2026: projeção do FMI, outubro de 2026 (FMI, 2026a). Dados de setembro confirmados na nota de estatísticas fiscais do Banco Central de 29/10/2026 (BANCO CENTRAL DO BRASIL, 2026b).
2.1 Cinco períodos
2019, juro baixo com regra fiscal. A Selic terminou o ano em 4,50%, com inflação de 4,31% e desemprego de 11,1%. Estavam em vigor o teto de gastos (EC 95/2016; BRASIL, 2016) e a reforma da Previdência recém-aprovada (EC 103/2019; BRASIL, 2019). A dívida bruta estava em 74,44% do PIB. Este ano importa para o debate: mostra que o Brasil já conviveu com juro baixo e inflação controlada.
2020, a pandemia. O regime extraordinário da EC 106/2020 (BRASIL, 2020) permitiu o maior déficit primário da série, 9,24% do PIB. A Selic caiu a 2%, e a dívida saltou para 86,94%.
2021 e 2022, inflação alta e dívida em queda. O IPCA chegou a 10,06% em 2021, a Selic subiu até 13,75%, e a dívida bruta caiu 15,26 pontos do PIB em dois anos, para 71,68%. Houve superávit primário, mas a inflação também ajudou: ela infla o PIB nominal e reduz o peso de uma dívida já contratada. Essa redução teve um custo para quem perdeu poder de compra. Em 2022, a LC 194/2022 (BRASIL, 2022b) limitou o ICMS sobre bens essenciais. Foi também nesse período que a LC 179/2021 (BRASIL, 2021) deu autonomia ao Banco Central.
2023 e 2024, nova regra fiscal. A EC 126/2022 (BRASIL, 2022a) abriu espaço para despesas, e o déficit primário de 2023 foi a 2,28% do PIB. Vieram o regime fiscal da LC 200/2023 (BRASIL, 2023a) e a reforma do consumo (EC 132/2023; BRASIL, 2023b). O desemprego seguiu caindo. No fim de 2024, o dólar fechou a R$ 6,19.
2025 e 2026, juro de 15% e guerra. A Selic chegou a 15% e, em 2026, começou a cair, até 13,75% na reunião de setembro (BANCO CENTRAL DO BRASIL, 2026d). Pelo Decreto 12.079/2024 (BRASIL, 2024), a meta passou a ser contínua e é descumprida quando a inflação fica seis meses seguidos fora do intervalo. Em 2025, o IPCA em 12 meses ficou acima de 4,5% de janeiro a outubro. Em fevereiro de 2026 estava em 3,81%. Então veio a guerra no Oriente Médio (FMI, 2026c): em maio o índice já marcava 4,72%, e em setembro, 4,58%, pouco acima do teto de 4,5%. O petróleo Brent, que teve média de US$ 69 em 2025, deve fechar 2026 com média de US$ 96, segundo a agência de energia dos EUA (U.S. ENERGY INFORMATION ADMINISTRATION, 2026).
2.2 O número que resume o período
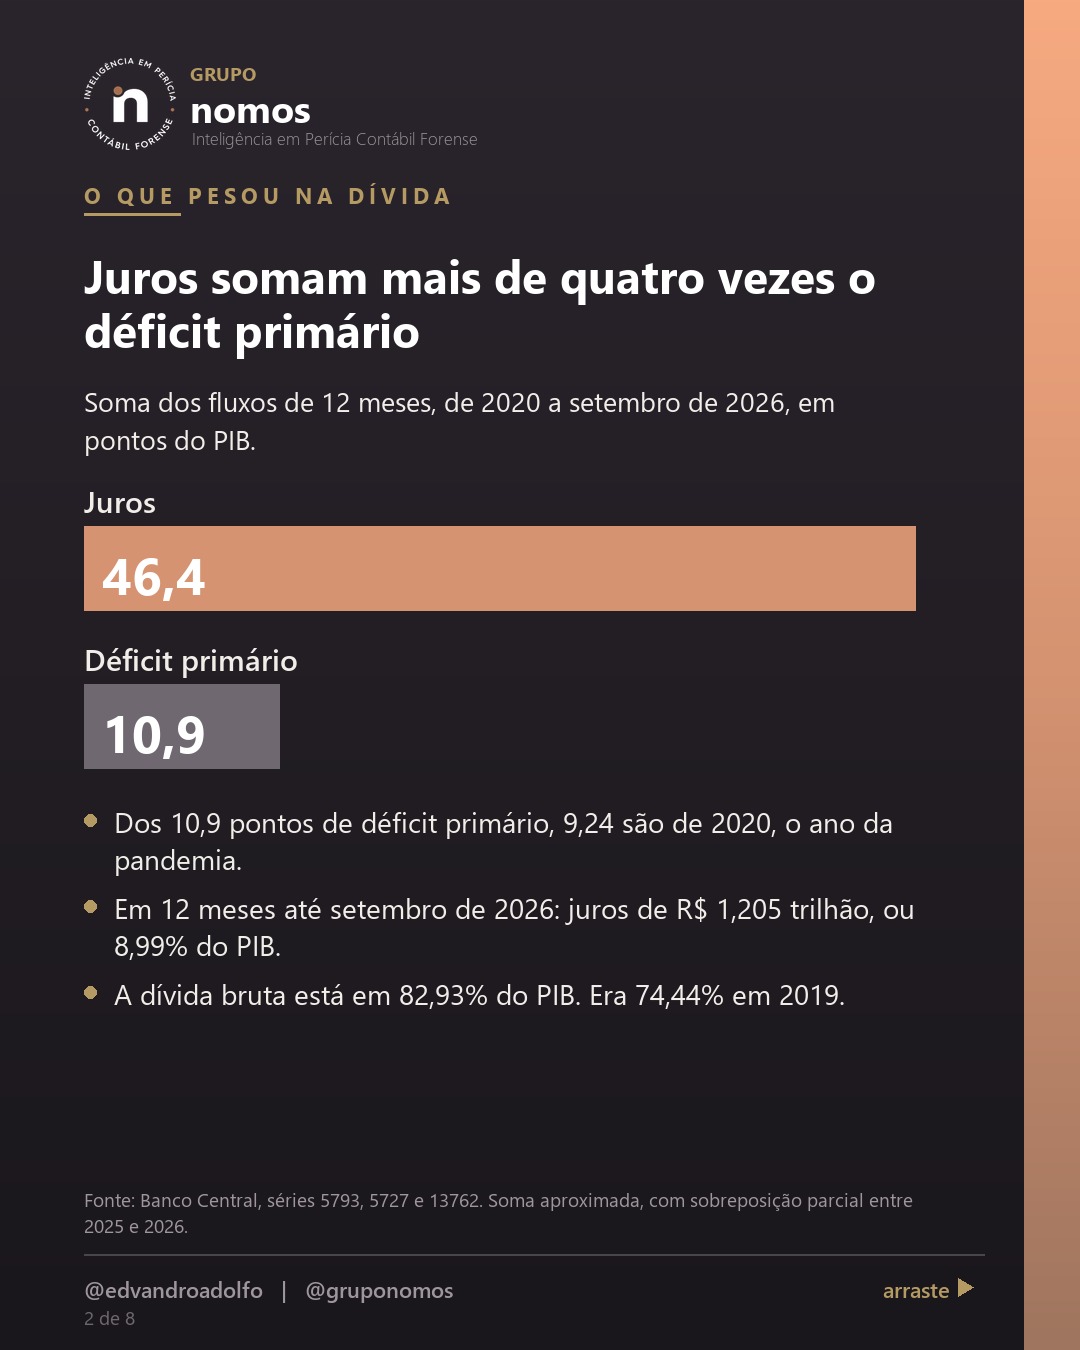
Somando os fluxos da Tabela 1 de 2020 até setembro de 2026, os déficits primários acumulam 10,9 pontos do PIB, dos quais 9,24 são de 2020. Os juros acumulam 46,4 pontos. Mesmo com crescimento e inflação abatendo boa parte disso, os juros são a maior parcela do déficit acumulado no período, em proporção superior a quatro para um. Este é o melhor argumento de Lara Resende, e ele se sustenta nos dados oficiais. A soma é uma aproximação feita com a posição de fim de ano, mas a ordem de grandeza não muda.
3 O Brasil entre as 20 maiores economias
3.1 Juros, inflação e crescimento
| País | PIB 2026 (US$ bi) | PIB por pessoa (US$) | Cresc. 2026 (%) | Inflação 2026 (%) | Taxa básica, set./2026 (%) | Juro real esperado (p.p.) |
|---|---|---|---|---|---|---|
| Estados Unidos | 32.642 | 95.212 | 2,3 | 3,6 | 3,875 | 1,1 |
| China | 21.546 | 15.371 | 4,5 | 1,0 | 3,00 | 1,6 |
| Alemanha | 5.471 | 65.699 | 1,3 | 2,7 | 2,50 | -0,6 |
| Japão | 4.342 | 35.400 | 0,7 | 2,0 | 1,25 | -1,4 |
| Reino Unido | 4.268 | 61.108 | 1,3 | 3,3 | 3,75 | 1,0 |
| Índia | 4.060 | 2.750 | 7,0 | 5,0 | 5,25 | 0,9 |
| França | 3.554 | 51.448 | 0,4 | 2,4 | 2,50 | 0,3 |
| Rússia | 2.861 | 19.953 | 0,9 | 6,1 | 14,00 | 9,2 |
| Itália | 2.702 | 45.886 | 0,8 | 3,3 | 2,50 | -0,3 |
| Brasil | 2.655 | 12.397 | 2,2 | 4,4 | 13,75 | 9,7 |
| Canadá | 2.490 | 60.105 | 1,1 | 2,8 | 2,25 | -0,2 |
| Coreia do Sul | 2.246 | 43.512 | 3,3 | 2,7 | 3,00 | 0,7 |
| México | 2.176 | 16.191 | 1,5 | 3,8 | 6,50 | 2,9 |
| Austrália | 2.111 | 75.172 | 1,9 | 3,9 | 4,60 | 1,5 |
| Espanha | 2.085 | 41.756 | 2,5 | 3,7 | 2,50 | -0,2 |
| Turquia | 1.818 | 21.079 | 2,7 | 31,2 | 37,00 | 10,5 |
| Indonésia | 1.480 | 5.153 | 5,1 | 3,3 | 5,75 | 3,0 |
| Países Baixos | 1.424 | 78.535 | 1,5 | 2,9 | 2,50 | -0,3 |
| Arábia Saudita | 1.343 | 36.577 | -3,3 | 1,9 | 4,50 | 2,3 |
| Suíça | 1.136 | 124.478 | 1,9 | 0,7 | 0,00 | -0,8 |
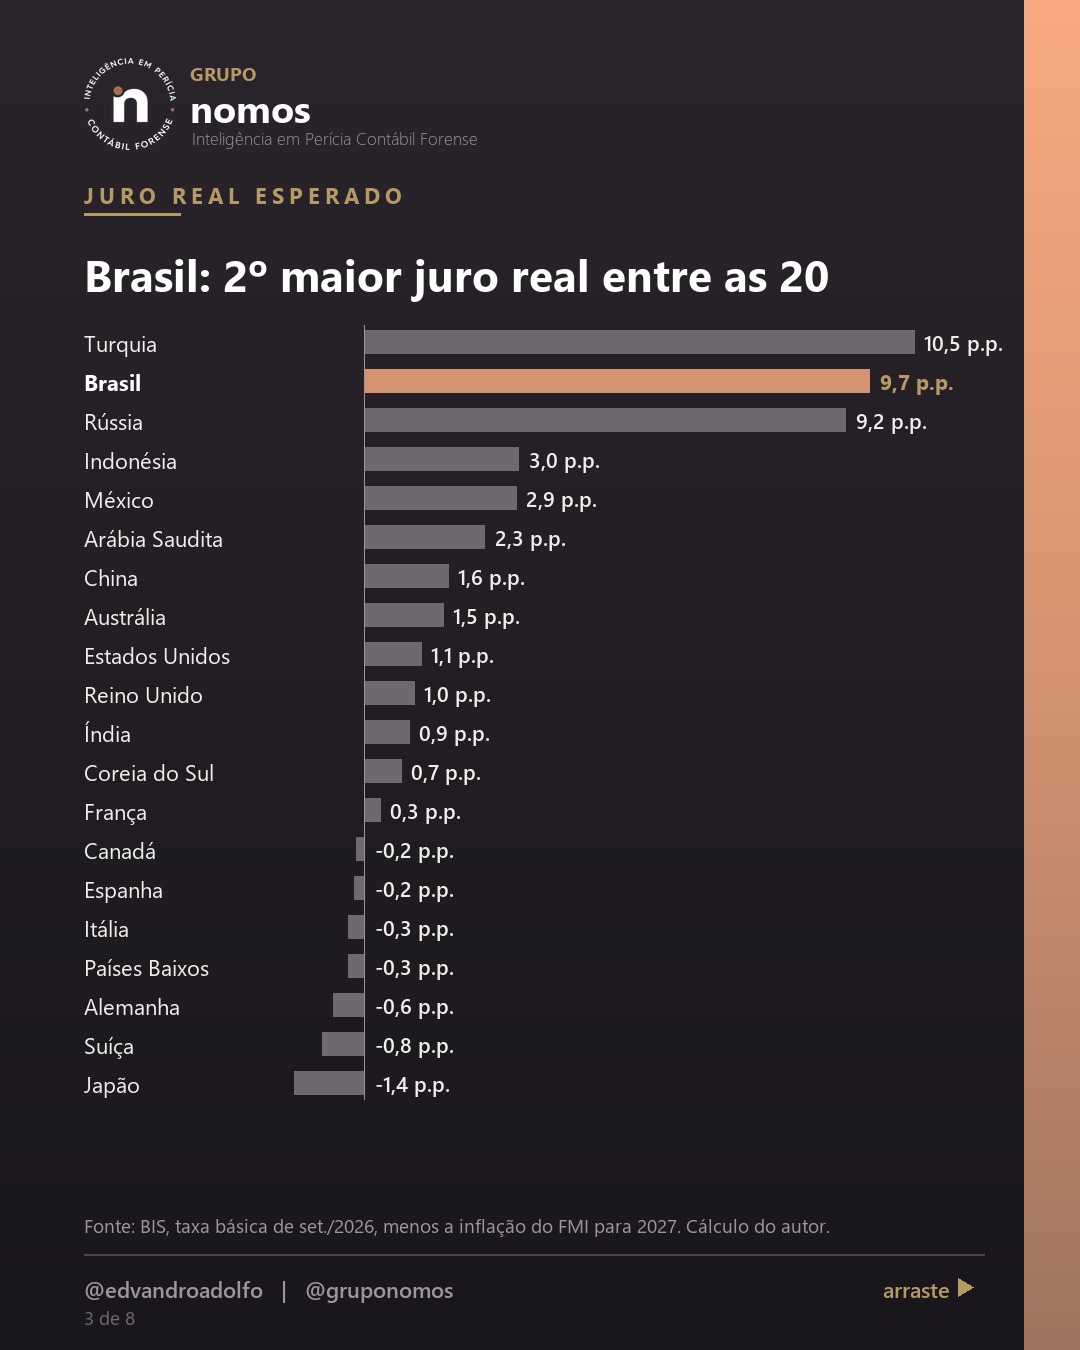
Fontes: FMI, World Economic Outlook de outubro de 2026 (FMI, 2026a) (PIB, crescimento, inflação), e Banco de Compensações Internacionais (BANK FOR INTERNATIONAL SETTLEMENTS, 2026) (taxas básicas; Alemanha, França, Itália, Espanha e Países Baixos seguem o Banco Central Europeu). Juro real esperado: taxa básica menos a inflação projetada pelo FMI para 2027; cálculo do autor. É uma medida simples, útil para comparar, e não substitui o juro de mercado de cada país.
Entre os 20, o Brasil tem o segundo maior juro real esperado, atrás só da Turquia, cuja inflação passa de 30%, e à frente da Rússia, uma economia em guerra. O México, que também persegue uma meta de 3%, tem taxa básica de 6,50% e juro real de 2,9 pontos. A pergunta de Lara Resende, portanto, é legítima. Mas a inflação brasileira de 2026 (4,4%) está acima da inflação da maioria das economias da tabela: só Índia, Rússia e Turquia têm taxa maior.
3.2 Gasto, receita, juros e dívida
| País | Receita | Gasto primário | Saldo primário | Juros líquidos | Saldo nominal | Dívida 2026 | Dívida 2031 |
|---|---|---|---|---|---|---|---|
| Estados Unidos | 29,7 | 34,6 | -4,9 | 3,6 | -8,5 | 126,8 | 145,0 |
| China | 24,3 | 31,3 | -6,9 | 1,1 | -8,0 | 104,4 | 122,1 |
| Alemanha | 46,9 | 50,3 | -3,4 | 0,9 | -4,3 | 64,6 | 75,6 |
| Japão | 36,0 | 37,2 | -1,2 | 0,3 | -1,4 | 199,4 | 188,9 |
| Reino Unido | 39,7 | 40,8 | -1,1 | 2,6 | -3,8 | 102,0 | 100,2 |
| Índia | 21,0 | 23,2 | -2,2 | 5,3 | -7,5 | 83,1 | 75,1 |
| França | 52,4 | 55,3 | -2,9 | 2,5 | -5,4 | 118,5 | 123,6 |
| Rússia | 36,1 | 38,2 | -2,1 | 1,1 | -3,2 | 19,3 | 30,7 |
| Itália | 47,8 | 46,8 | 1,0 | 3,9 | -2,9 | 137,9 | 135,6 |
| Brasil | 40,5 | 40,9 | -0,3 | 7,8 | -8,1 | 97,0 | 105,3 |
| Canadá | 42,1 | 44,6 | -2,6 | -0,1 | -2,5 | 115,6 | 107,0 |
| Coreia do Sul | 34,2 | 35,2 | -1,0 | 0,3 | -1,3 | 47,3 | 49,7 |
| México | 24,9 | 23,2 | 1,7 | 5,9 | -4,2 | 62,1 | 64,5 |
| Austrália | 36,6 | 38,7 | -2,2 | 1,0 | -3,2 | 52,6 | 54,3 |
| Espanha | 43,7 | 44,0 | -0,2 | 2,1 | -2,4 | 97,6 | 89,4 |
| Turquia | 29,5 | 29,9 | -0,4 | 2,7 | -3,1 | 22,5 | 25,4 |
| Indonésia | 14,0 | 14,6 | -0,6 | 2,3 | -2,9 | 41,7 | 41,6 |
| Países Baixos | 43,5 | 45,5 | -2,0 | 0,7 | -2,7 | 45,4 | 48,0 |
| Arábia Saudita | 21,8 | 27,7 | -5,9 | 0,5 | -6,5 | 35,4 | 48,7 |
| Suíça | 32,5 | 32,8 | -0,2 | 0,0 | -0,2 | 38,3 | 35,9 |
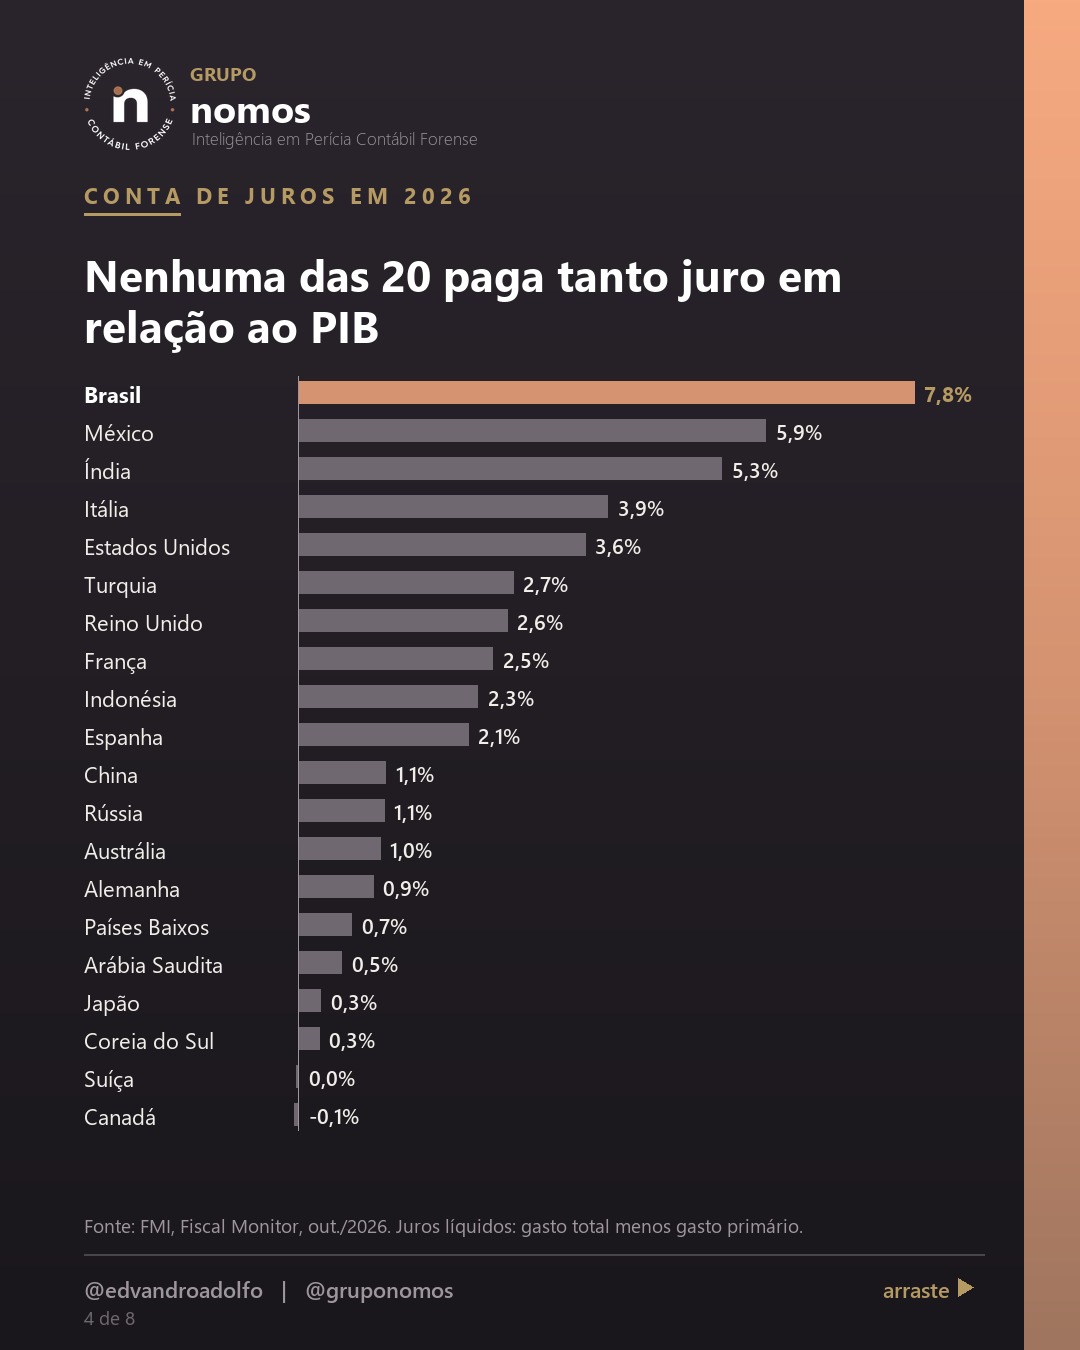
Fonte: FMI, Fiscal Monitor e World Economic Outlook, outubro de 2026 (FMI, 2026b). Gasto primário: receita menos saldo primário. Juros líquidos: gasto total menos gasto primário. Saldos arredondados, sem ajuste de soma; os juros líquidos podem divergir do saldo nominal em razão de bases diferentes. O FMI usa conceito de dívida bruta mais amplo que o do Banco Central, por isso o Brasil aparece com 97% aqui e 82,93% na Tabela 1.
Três leituras decidem o debate.
O saldo primário brasileiro é um dos melhores. Só México, Itália, Suíça e Espanha têm saldo melhor. Estados Unidos e China têm déficits primários de 4,9% e 6,9% do PIB, muito maiores que o nosso.
A conta de juros é a maior das 20. São 7,8% do PIB, à frente de México (5,9%) e Índia (5,3%). Aqui está o peso específico do Brasil.
O gasto primário também é alto. São 40,9% do PIB, perto do Reino Unido e bem acima dos emergentes da lista: Rússia 38,2%, China 31,3%, Turquia 29,9%, Índia e México 23,2%, Indonésia 14,6%. A renda por pessoa, de US$ 12.397, é inferior à da China e à do México. O equilíbrio primário existe porque a receita também é alta para um país emergente: 40,5% do PIB nesse conceito do FMI, e 32,40% de carga tributária bruta em 2025 (BRASIL, 2026a), pelo cálculo do Tesouro. Dizer que o Brasil não tem problema de gasto, olhando apenas o saldo, omite essa metade da conta.
3.3 O que a tabela não mostra e o Banco Mundial mostra
Entre os 20, o Brasil tem a menor taxa de investimento, 16,8% do PIB em 2025 (BANCO MUNDIAL, 2026); a China está em 39,7% (2024), a Índia em 31,7% e o México em 22,4%. Tem também a maior desigualdade de renda entre os 19 com dado disponível, índice de Gini de 50,3, em que quanto mais perto de 100, mais desigual (BANCO MUNDIAL, 2026), e a 18ª produtividade por trabalhador (BANCO MUNDIAL, 2026), à frente só de Indonésia e Índia. Em pesquisa e desenvolvimento (BANCO MUNDIAL, 2026) aplica 1,2% do PIB (2023), contra 2,6% da China e 4,9% da Coreia. A discussão sobre juros importa, mas estes números explicam por que o país cresce pouco mesmo quando o juro cai.
3.4 O oitavo lugar: verdadeiro, com três ressalvas
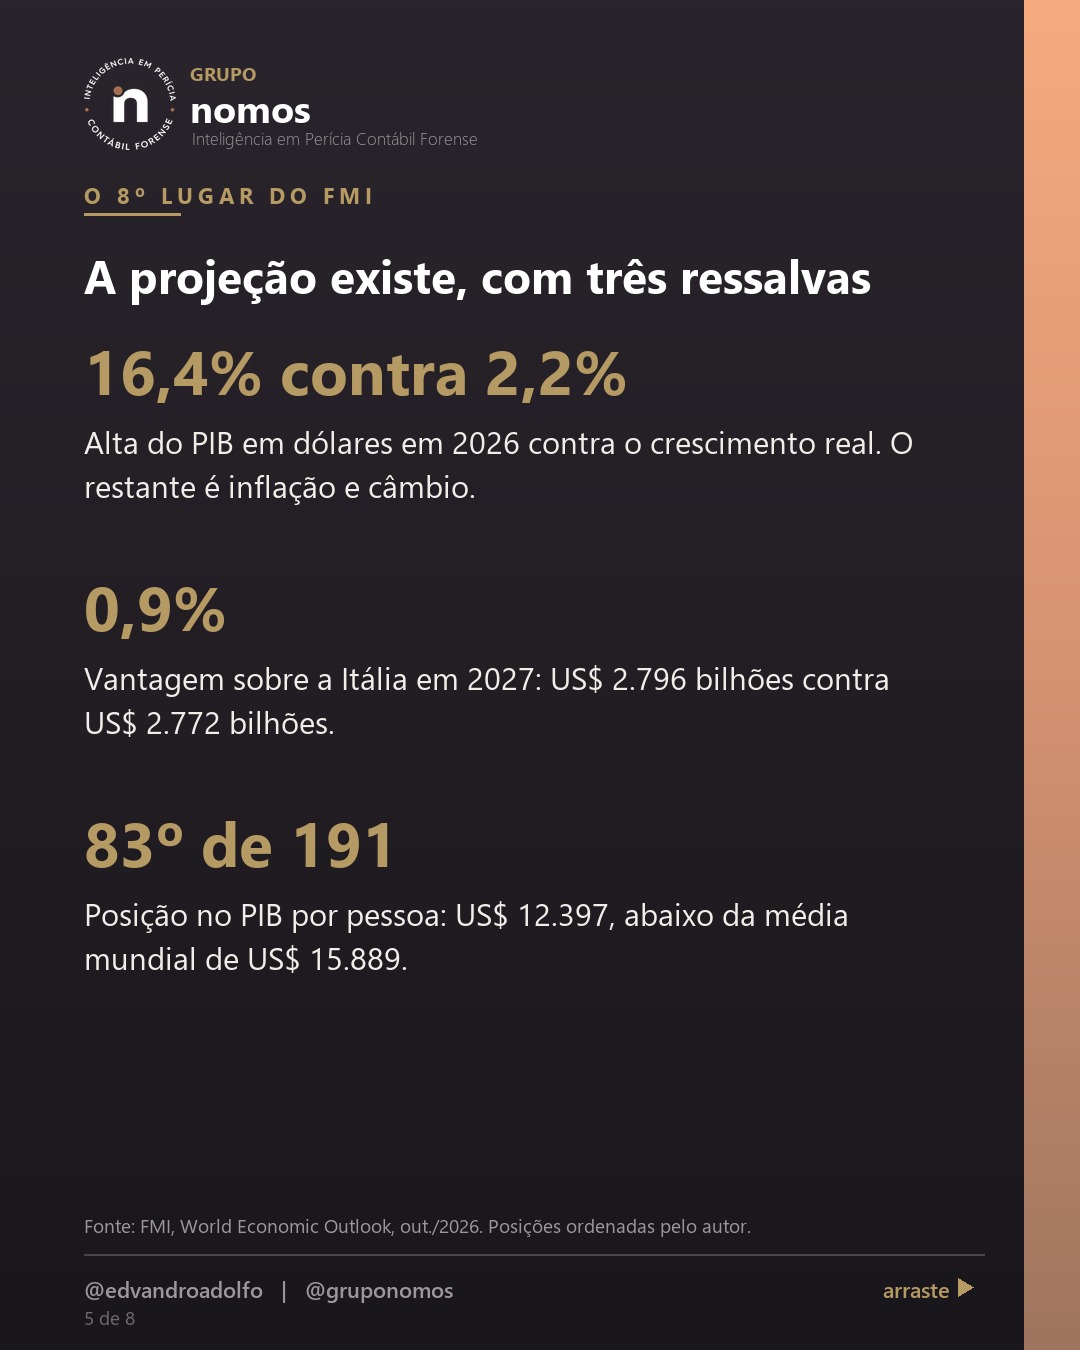
A informação é correta. Segundo o banco de dados do FMI (FMI, 2026a), divulgado em outubro e noticiado pela Agência Brasil (AGÊNCIA BRASIL, 2026), o Brasil passa do 10º lugar em 2026 para o 8º em 2027 e fica nele até 2031. Trata-se de uma projeção de banco de dados, não de uma nota sobre o Brasil.
| 2010 a 2014 | 2017 | 2019 | 2020 e 2021 | 2022 | 2023 | 2024 e 2025 | 2026 | 2027 a 2031 |
|---|---|---|---|---|---|---|---|---|
| 7º | 8º | 9º | 12º | 11º | 10º | 11º | 10º | 8º (projeção) |
Fonte: FMI, World Economic Outlook de outubro de 2026; ordenação do autor entre os países da base.
Primeira ressalva: o câmbio pesa mais que a produção. Em 2026, o PIB brasileiro em dólares sobe 16,4% na projeção do FMI, com crescimento real de 2,2%. O restante é inflação e real mais valorizado na conversão. A passagem à frente da Rússia em 2027 ocorre porque o PIB russo em dólares cai de US$ 2.861 bilhões para US$ 2.675 bilhões, não porque o Brasil dispare: o FMI projeta para o Brasil crescimento de apenas 1,9% naquele ano.
Segunda ressalva: a margem é mínima. A diferença para a Itália em 2027 é de 0,9% (US$ 2.796 bilhões contra US$ 2.772 bilhões). Convertendo o PIB nominal de R$ 14.782,9 bilhões do orçamento de 2027 (BRASIL, 2026d) pelo dólar de R$ 5,42 de 30 de outubro, o resultado é de cerca de US$ 2.727 bilhões, o que deixaria o Brasil atrás da Itália. A conta é só ilustrativa, porque cruza fontes diferentes, mas mostra como a posição depende do câmbio.
Terceira ressalva: tamanho não é padrão de vida. Na medida que corrige as diferenças de preço entre países (paridade de poder de compra), o Brasil já é o 8º em 2026. No PIB por pessoa em dólares, é o 83º de 191, abaixo da média mundial (US$ 12.397 contra US$ 15.889).
4 A dinâmica: a Selic contra o gasto
4.1 O que a lei diz sobre a "função social" da Selic
A expressão "função social da Selic" não está na lei, mas a ideia tem base nela. A Constituição diz que a ordem econômica tem por fim "assegurar a todos existência digna, conforme os ditames da justiça social" (BRASIL, 1988, art. 170) e que o sistema financeiro deve "promover o desenvolvimento equilibrado do País" e "servir aos interesses da coletividade" (art. 192). O art. 164, § 1º, proíbe o Banco Central de emprestar ao Tesouro.
A Lei Complementar 179/2021 (BRASIL, 2021) define a hierarquia. O art. 1º fixa o objetivo fundamental, que é "assegurar a estabilidade de preços". O parágrafo único acrescenta, "sem prejuízo" desse objetivo, zelar pelo sistema financeiro, "suavizar as flutuações do nível de atividade econômica e fomentar o pleno emprego". O Copom repete essa fórmula em suas atas.
O art. 2º tem uma consequência que costuma passar despercebida: as metas são do Conselho Monetário Nacional, e o Banco Central só conduz a política para cumpri-las. Mudar a meta não fere a autonomia do Banco Central, porque essa decisão nunca foi dele. Já a fixação da taxa pelo governo feriria, pois a lei reserva ao Banco Central, de forma privativa, a condução da política monetária.
4.2 O governo acelera e o Banco Central freia?
Em parte, sim. O próprio Copom registra em ata (BANCO CENTRAL DO BRASIL, 2026d) que a política fiscal estimula a demanda no curto prazo e pode afetar a percepção sobre a dívida e o prêmio exigido nos juros longos. Lista entre os riscos de alta os estímulos à demanda, sobretudo ao consumo, que levem a economia a crescer acima do potencial. E diz que o crédito direcionado e a incerteza sobre a dívida podem elevar a taxa de juros neutra, aquela que não acelera nem freia a economia.
Os dados do Tesouro mostram o tamanho da despesa: de janeiro a setembro de 2026 (BRASIL, 2026b), a despesa do governo central cresceu 5,4% acima da inflação, chegando a 19,20% do PIB em 12 meses, dos quais 17,42% são gastos obrigatórios, conforme o relatório do Tesouro (BRASIL, 2026b). O problema é que o quadro não é tão simples quanto "gasto alto, logo economia quente", por três motivos.
- O saldo não aumentou o impulso nos últimos anos. O saldo primário ajustado ao ciclo econômico, medida do FMI que tenta isolar o efeito da atividade, foi de -2,40% do PIB em 2023, -0,85% em 2024, -0,44% em 2025 e -0,45% em 2026. O grande impulso veio em 2023. Em 2025 e 2026, pela medida do FMI, o saldo praticamente não mudou.
- A receita subiu junto. Na mesma conta do Tesouro, a receita líquida cresceu 6,5% acima da inflação. A carga tributária de 2025 foi a maior da série de que trata o boletim do Tesouro. Por isso, o termo "política tributária expansionista" não descreve o que ocorreu no agregado: o governo arrecadou mais, e parte dessa alta veio de petróleo, IOF e tributação sobre aplicações financeiras. A expansão vem do lado do gasto e do crédito, não do lado do imposto. Medidas como a Lei 15.270/2025 (BRASIL, 2025b), que reduziu o imposto de renda e criou tributação mínima para altas rendas, mudam quem paga e tendem a aumentar o consumo. O relatório do Tesouro mostra esse movimento na conta do ano: o imposto retido sobre o trabalho caiu R$ 9,0 bilhões, e o retido sobre rendimentos do capital subiu R$ 18,6 bilhões.
- Há estímulo fora do saldo primário. O crédito com recursos direcionados soma 43,7% do crédito total, segundo as séries 20593 e 20539 do Banco Central. Essa parcela responde menos à Selic, o que obriga a taxa a subir mais para fazer o mesmo efeito.
Além disso, a meta fiscal tem deduções. O relatório do Tesouro (BRASIL, 2026b) registra R$ 67,3 bilhões de despesas excluídas da meta em 2026, e o orçamento de 2027 (BRASIL, 2026d) prevê R$ 64,7 bilhões: a meta é superávit de R$ 73,2 bilhões, mas, sem as deduções, o resultado efetivo projetado é de R$ 18,6 bilhões.
A imagem de "enxugar gelo" é boa, mas incompleta. O gasto contribui, os juros de 13,75% têm seu próprio custo fiscal, e os dois se alimentam: juro alto aumenta a dívida, a dívida maior aumenta o prêmio de risco, e o prêmio mantém o juro alto.
5 O que Lara Resende propõe, e onde tem razão
A proposta tem quatro partes. Criar um Conselho Fiscal e Monetário Nacional, que definiria metas fiscais e monetárias para quatro ou cinco anos. Anunciar a meta de inflação junto com uma meta para a Selic, em um intervalo entre a meta de inflação (3%) e o crescimento nominal potencial (cerca de 5,5%). Levar a Selic, em cerca de 12 meses, para perto de 7,5%, com uma margem transitória de 2 pontos. E usar as reservas, se necessário, para suavizar a depreciação do real, caso capitais especulativos saiam do país.
O autor sustenta que isso geraria economia de cerca de 4% do PIB ao ano. A conta aritmética está certa: 5,18 pontos a menos sobre 80% do PIB dão 4,14% do PIB.
Conferidas nas fontes oficiais, estas afirmações dele se confirmam:
- O déficit primário é pequeno na comparação internacional (Tabela 3).
- Os juros são a maior despesa: 8,99% do PIB, ou R$ 1,205 trilhão em 12 meses (BANCO CENTRAL DO BRASIL, 2026b). No orçamento de 2027, os juros por competência (R$ 1.135,3 bilhões, 7,8% do PIB) equivalem a 7,3 vezes o Bolsa Família (R$ 155,8 bilhões).
- A dívida é quase toda em reais e detida por residentes. Os estrangeiros têm 9,6% da dívida interna federal (BRASIL, 2026c).
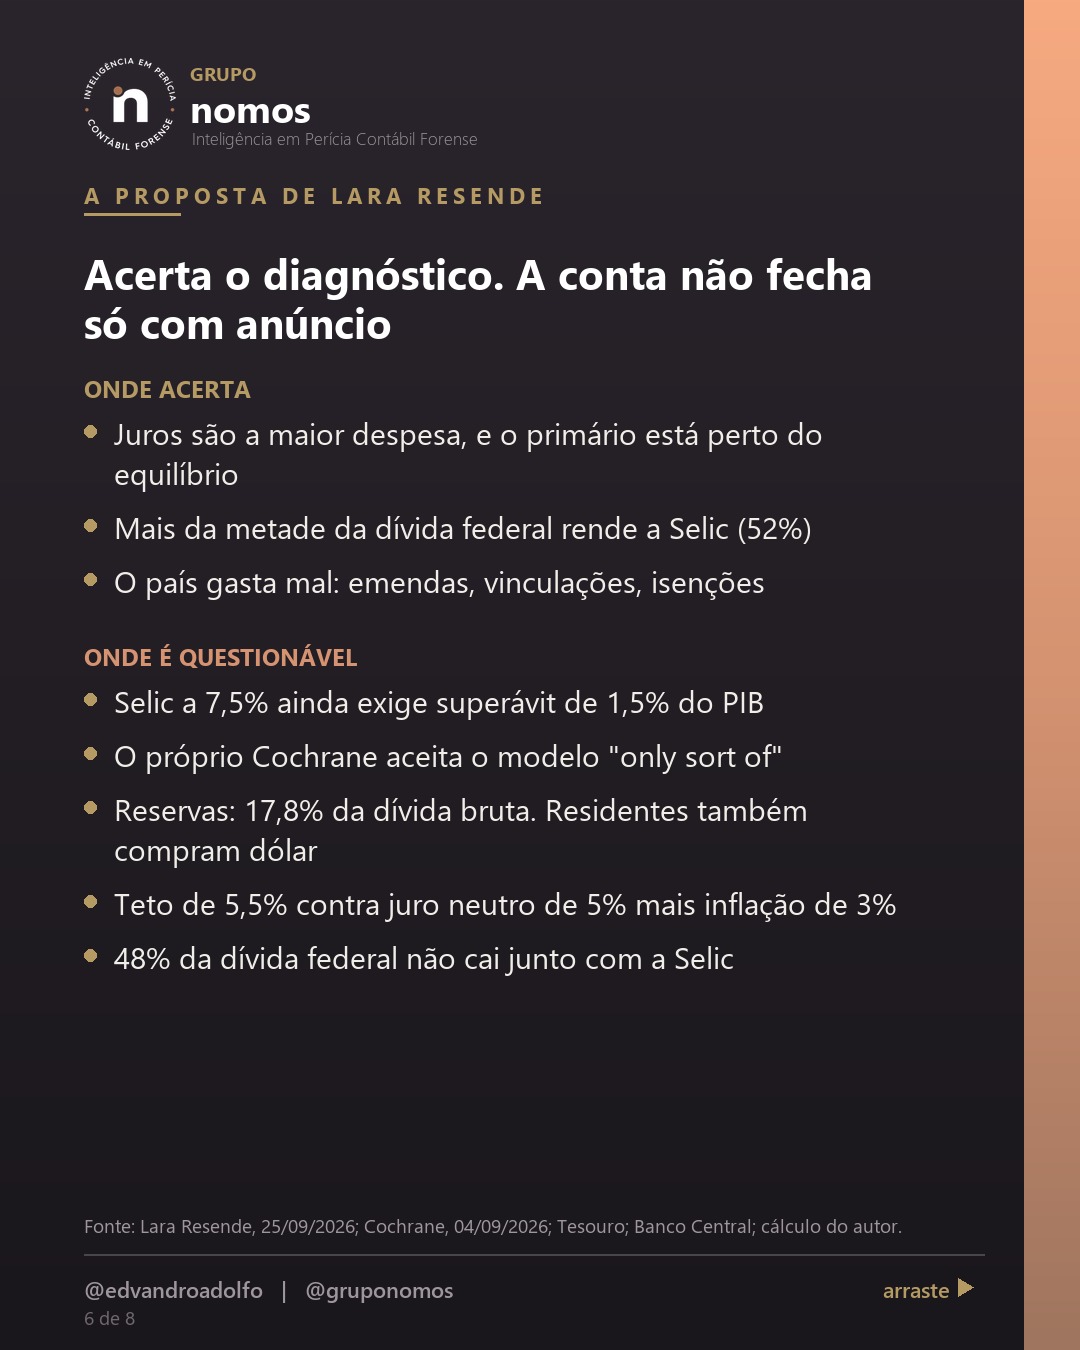
- Mais da metade da dívida federal rende a Selic: 52% em setembro.
- O custo médio é de cerca de 12,6% ao ano (12,63% em setembro), muito acima do crescimento nominal da economia.
- O país gasta mal: ele próprio cita emendas parlamentares, vantagens do Judiciário, vinculações, isenções e subsídios. É um ponto em que os críticos dele deveriam concordar.
Há ainda um precedente a favor, que ele não cita no artigo: de 2017 a 2019, a Selic ficou entre 7,0% e 4,5%, com o IPCA entre 2,95% e 4,31% (série 432 e 13522). Juro baixo no Brasil não é impossível. Mas aquele período tinha regra fiscal crível e desemprego acima de 11%, e o de hoje tem desemprego de 5,2%.
6 Os pontos questionáveis da proposta
6.1 "Único motor" é exagero
Os juros são o maior componente da dívida, mas não o único. A nota do Banco Central decompõe a alta da dívida bruta em 2026: juros, emissões líquidas e crescimento do PIB em sentido contrário. E, mais importante, o juro não é independente da política fiscal. O Banco Central controla a taxa de curtíssimo prazo. As taxas longas são definidas pelos compradores de títulos, que incluem nelas o risco que enxergam. Tratar a Selic como causa única ignora que parte dela é consequência.
6.2 A curva de Phillips não desapareceu
Lara Resende afirma que a relação entre desemprego e inflação deixou de existir. A literatura que examinei não vai tão longe. Hazell, Herreño, Nakamura e Steinsson (HAZELL et al., 2020), com dados dos estados americanos, concluem que a inclinação é pequena, não que seja zero. Benigno e Eggertsson (BENIGNO; EGGERTSSON, 2023) sustentam que ela é não linear e que a inflação dos anos 2020 veio em boa parte de um mercado de trabalho muito apertado, situação em que a curva fica mais inclinada.
O caso brasileiro de 2015 a 2017 é um contraexemplo direto: o IPCA caiu de 10,67% para 2,95%, enquanto o desemprego subiu de 9,1% para 11,9% e a Selic ficou em 14,25% e depois 13,75% até o fim de 2016. Outras causas pesaram, como a queda dos alimentos e o câmbio, mas a afirmação de que recessão não reduz a inflação não se sustenta diante desses números. E o Copom descreve hoje um mercado de trabalho aquecido, com o desemprego em 5,2%.
6.3 Cochrane ressalva o que Lara Resende afirma
Este é o ponto mais importante. Lara Resende se apoia na teoria fiscal do nível de preços e em dois textos de John Cochrane, de setembro de 2026, para dizer que, com dívida curta, cortar juros reduz a inflação desde logo. Li os dois: "Reasons to Lower Rates" (COCHRANE, 2026a) e "More on lower rates" (COCHRANE, 2026b). A descrição do modelo está correta, mas o texto de Cochrane vem cheio de condições que a proposta deixa em segundo plano:
- Perguntando-se se acredita no resultado, Cochrane responde: "only sort of" ("só mais ou menos"). Ele diz faltar-lhe fé justamente na ideia de que encurtar a dívida elimine de forma confiável a alta inicial da inflação.
- O exercício dele mantém a política fiscal constante. Se o Congresso usar a economia de juros para gastar mais, escreve ele, o efeito se perde. Num país em que a dívida cresce e o gasto obrigatório domina, esta é a condição central.
- Ele admite que bons economistas rejeitam o próprio efeito de longo prazo, e que a estabilidade inflacionária sob juro fixado não é consenso.
- A segunda via que ele sugere é a queda lenta e anunciada, com o público acreditando no anúncio e o banco central sem recuar. Não um corte de mais de 6 pontos em 12 meses. O modelo dele, além disso, é de economia fechada, como o próprio Lara Resende reconhece; é a economia aberta que traz o risco do câmbio.
Dizer que Cochrane defende cortar juros é mais do que ele sustenta. Ele descreve o que um modelo produz e declara não ter convicção suficiente para recomendar a medida.
6.4 As duas pernas do argumento puxam para lados opostos
Aqui entra uma análise deste autor. A proposta promete duas coisas ao mesmo tempo: a inflação cai com o juro, e a conta de juros cai 4% do PIB. Para a dívida em relação ao PIB, porém, o que importa é o juro real, a diferença entre o juro e a inflação, comparado com o crescimento. No argumento neofisheriano que Lara Resende usa (a ideia de que juro nominal menor, mantido por tempo suficiente, traz inflação menor), o juro real não muda com a Selic no longo prazo: a inflação é que cai junto.
Se a inflação cair ponto a ponto com o juro, a economia nominal de 4% do PIB vem acompanhada de PIB nominal crescendo menos, e o ganho real sobre a dívida some. Se o juro real cair de verdade, como Cochrane admite que ocorre no curto prazo com preços rígidos, então a política está frouxa e a inflação tende a subir antes de cair. A proposta precisa escolher em que medida quer cada efeito. Quanto mais forte a queda da inflação, menor o alívio real da dívida; quanto maior o alívio real, mais fraca a queda da inflação.
6.5 O juro de equilíbrio é o ponto decisivo
O teto final de 5,5% com inflação de 3% equivale a juro real de 2,5%. O Banco Central manteve em 5% sua estimativa de juro real neutro (VALOR ECONÔMICO, 2026) em junho de 2026, segundo o Valor. O Focus de 23/10/2026 (BANCO CENTRAL DO BRASIL, 2026e) projeta Selic de 10% e inflação de 3,5% em 2029 e 2030, ou 6,5 pontos de juro real. Lara Resende supõe que o juro real converge para o crescimento. Isso pode ocorrer num país sem prêmio de risco. Justamente por haver prêmio, o juro está onde está. O regime proposto supõe resolvido, por anúncio, o problema que precisa resolver.
6.6 As reservas não são "munição de sobra"
As reservas somavam US$ 364,5 bilhões em 28 de outubro (série 13621 do Banco Central). Parecem muito. Diante da dívida bruta de R$ 11,1 trilhões, cerca de US$ 2,05 trilhões ao câmbio de R$ 5,42, são 17,8%. E Lara Resende apresenta como vantagem o fato de a dívida estar com residentes, mas esses residentes também podem comprar dólar. Uma corrida não dependeria só dos 9,6% em mãos estrangeiras.
Há ainda um exemplo recente: em 2024, as reservas caíram de US$ 355,0 bilhões para US$ 329,7 bilhões, e o dólar terminou o ano a R$ 6,19, com a Selic em 12,25%. Usar reservas para defender uma taxa de juros vista como baixa demais é diferente de suavizar um choque. Comentaristas na TV afirmaram que as reservas se esgotariam em poucos dias; não encontrei conta oficial que sustente esse prazo, e por isso não o adoto. O risco é real, mas o prazo não pode ser afirmado.
6.7 A dívida curta é vantagem até a hora de rolar
Os 52% em LFT baixam de custo logo que a Selic cai. Os outros 48%, não. Para renovar títulos prefixados e corrigidos pela inflação, o Tesouro depende do preço que o comprador aceitar, e os vencimentos em 12 meses já são 19,95% da dívida federal (BRASIL, 2026c), com prazo médio de 4,10 anos. Se o corte for visto como político, a taxa longa pode subir enquanto a curta cai, e o Tesouro pagaria mais justamente na parte que precisa renovar. Dívida curta também significa renovar mais vezes, e cada renovação é um novo teste de confiança.
6.8 Os precedentes que pedem cautela
No Brasil, a Selic chegou a 7,25% no fim de 2012. A inflação subiu para 5,91% em 2013 e 6,41% em 2014, e chegou a 10,67% em 2015. A Selic foi a 14,25%. O período teve também crise fiscal e correção de preços administrados, de modo que o juro não explica tudo, mas o episódio foi de corte sem base fiscal. Na Turquia, os dados do BIS (BANK FOR INTERNATIONAL SETTLEMENTS, 2026) mostram a taxa cortada de 19% (agosto de 2021) para 8,5% (março de 2023), com inflação média de 72,3% em 2022 e 53,9% em 2023, segundo o FMI. A taxa depois precisou subir a 50%. As situações não são iguais: a Turquia tinha reservas frágeis e interferência direta do governo. Mas é o experimento recente mais próximo, e ele contraria a hipótese.
6.9 O conselho exige lei e altera a autonomia
Definir meta para a Selic por conselho contraria o art. 2º da LC 179/2021, que dá ao Banco Central a condução privativa da política. Para valer, exigiria nova lei complementar. A parte boa da ideia é a coordenação de metas fiscais e monetárias por vários anos, e ela pode ser aproveitada sem que ninguém fixe a taxa de juros (solução 9).
7 Os pontos questionáveis do outro lado
7.1 O mercado: "o problema é só o gasto"
Mesmo com um ajuste primário forte, os juros do Focus deixam a dívida subindo (Tabela 5, cenário D). Isso é aritmética: com custo de 10% e crescimento nominal perto de 5,6%, o superávit que estabiliza a dívida é de 3,5% do PIB (Tabela 6), algo que o FMI não projeta nem para 2031 (1,06%). Um ajuste assim, feito de uma vez, reduziria a atividade. O diagnóstico de que só o gasto importa não fecha a conta.
7.2 O vídeo: acertos
Três pontos do vídeo são confirmados pelos dados. A inflação é um problema mundial: o FMI projeta 4,7% em 2026 (FMI, 2026a) para o mundo. A guerra atrapalhou de fato uma desinflação em curso, como mostra a passagem de 3,81% em fevereiro para 4,72% em maio. E a defesa de pesquisa em minerais críticos em parceria com o setor privado é sensata: o Brasil tem 21 milhões de toneladas de reservas de terras raras, segundo o Serviço Geológico dos EUA (U.S. GEOLOGICAL SURVEY, 2026).
7.3 O vídeo: pontos a corrigir
Subir a meta para 3,5% ou 4%. Legalmente é possível, porque a decisão é do Conselho Monetário Nacional, e o vídeo está certo ao dizer que isso preserva a autonomia. Mas a conta tem outro lado. Pela identidade de Fisher (juro nominal é juro real mais inflação), meta maior significa, no longo prazo, juro nominal maior, não menor. O ganho é temporário: exige menos aperto na transição. O custo é o sinal de que o alvo muda quando fica difícil, num momento em que o Copom registra expectativas acima da meta em todos os horizontes. O Focus está em 3,5% para 2029 e 2030, e o próprio Copom projeta 3,2% para o primeiro trimestre de 2028, de modo que a meta atual não está fora de alcance. O vídeo lembra que nem os Estados Unidos conseguem manter a inflação em 3%, e o FMI de fato projeta 3,6% para eles em 2026. Mas a comparação pede um complemento: lá o alvo é ainda mais baixo, de 2%, segundo o Federal Reserve (FEDERAL RESERVE, 2025), e continua onde estava. O México, de renda próxima à nossa, também tem meta de 3%.
Crescer para pagar a dívida. Crescimento ajuda, mas não basta: o FMI projeta 1,9% para 2027, e o custo da dívida está em 12,63%. Nenhuma taxa de crescimento plausível cobre essa diferença sozinha, e o próprio aquecimento é o que o Copom está tentando conter.
Corte de gasto significa recessão. Depende de qual gasto e de quando. O FMI já projeta desemprego subindo de 6,2% em 2026 para 7,4% em 2029, mesmo sem grande ajuste. O FMI também concluiu em outubro (FMI, 2026a) que, em crises de custo de vida, transferências focalizadas e temporárias custam muito menos que medidas de controle de preços: estas podem exigir de 3 a 22 vezes mais recursos. Rever isenção mal desenhada ou emenda sem critério não atinge o mais pobre da mesma forma que cortar um benefício.
O sentido do argumento sobre a guerra. O vídeo atribui o choque a uma decisão de Donald Trump contra o Irã. Para os fins deste texto, importa o efeito, documentado pelo FMI, pelo Copom e pelo Tesouro. Vale acrescentar um dado que o vídeo não menciona: o Brasil é exportador de petróleo, e a alta também trouxe receita. O Tesouro registra alta em royalties e na comercialização de petróleo e gás, além do imposto de exportação sobre óleo bruto, junto com R$ 20,6 bilhões a mais em créditos extraordinários no ano.
8 O limite de cada caminho: um exercício de aritmética
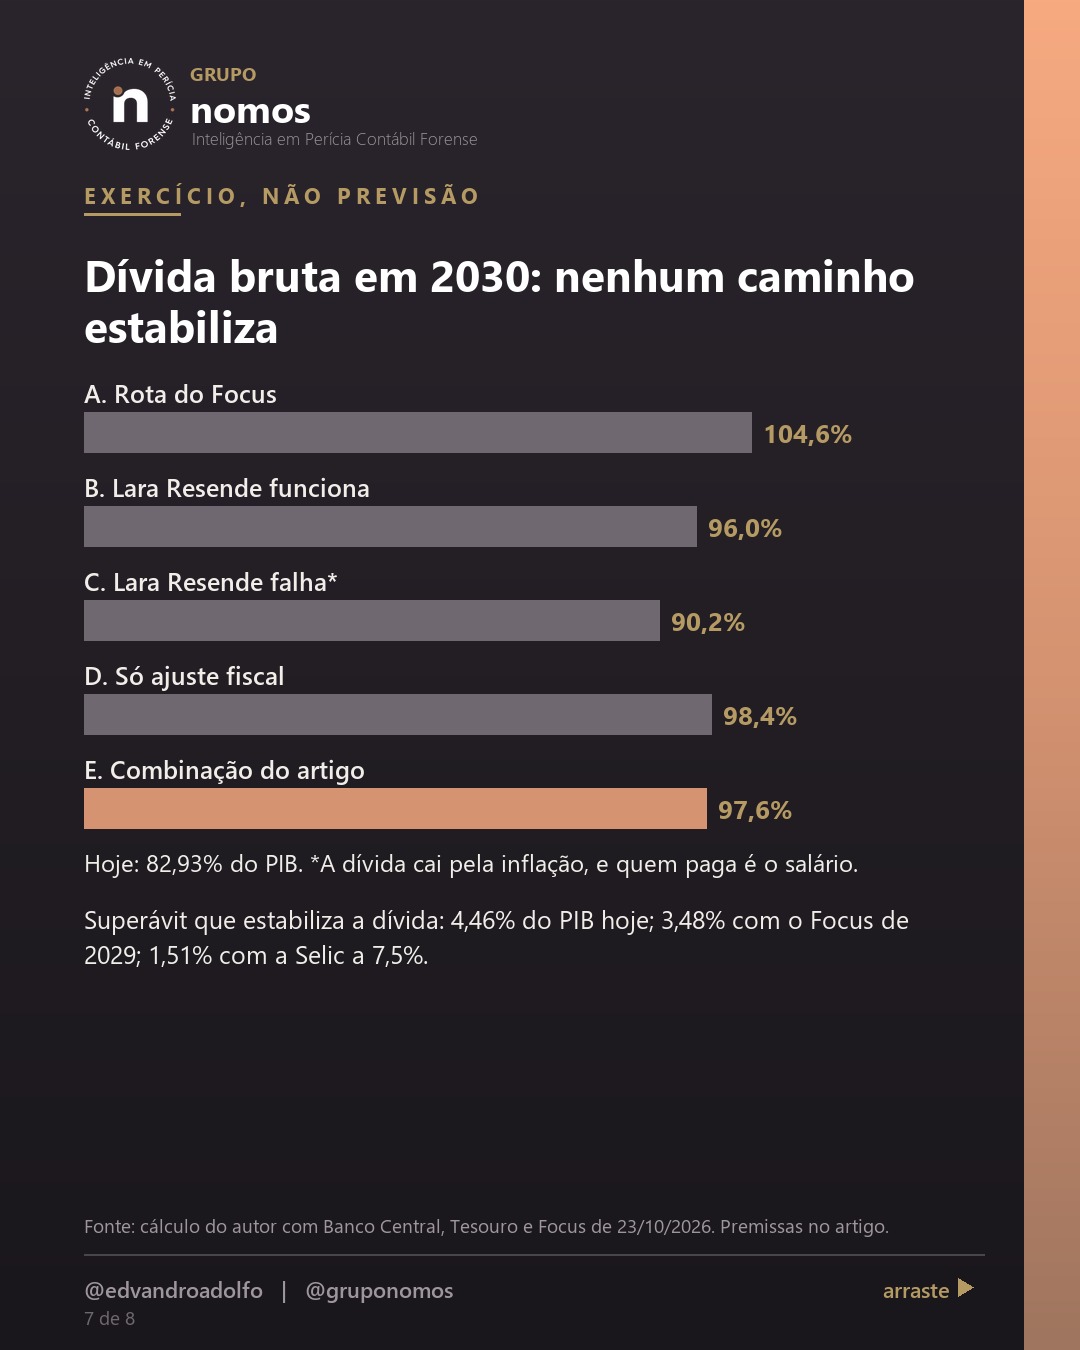
A tabela a seguir não é previsão. Ela mostra o que cada conjunto de premissas produz na dívida bruta, partindo de 82,93% do PIB em setembro de 2026. O custo combina a parte atrelada à Selic (52%) e o restante, que se renova à razão de um quarto ao ano, próximo do prazo médio de 4,10 anos.
| Cenário | 2027 | 2028 | 2029 | 2030 | Alta no último ano (p.p.) |
|---|---|---|---|---|---|
| A. Rota do Focus, déficit primário de 0,5% | 88,8 | 94,2 | 99,4 | 104,6 | 5,2 |
| B. Lara Resende, tudo funciona (inflação de 3%, PIB de 2,5%, Selic até 6,5%) | 87,2 | 90,6 | 93,6 | 96,0 | 2,4 |
| C. Lara Resende, credibilidade falha (Selic em 7,5%, inflação de 6% a 8%, prêmio nos títulos longos) | 85,9 | 87,0 | 88,4 | 90,2 | 1,8 |
| D. Só ajuste fiscal, com juros do Focus e PIB menor | 88,2 | 92,6 | 95,9 | 98,4 | 2,5 |
| E. Combinação deste artigo (primário de -0,25% a +1,25%, Selic a 8,5%) | 88,3 | 92,4 | 95,5 | 97,6 | 2,1 |
| Premissas (custo da dívida / inflação / PIB real) | Superávit primário (% do PIB) |
|---|---|
| Hoje: 12,63 / 4,58 / 2,2 | 4,46 |
| Focus para 2029: 10,0 / 3,5 / 2,0 | 3,48 |
| Início do regime de Lara Resende: 7,5 / 3,0 / 2,5 | 1,51 |
| Teto final de Lara Resende: 5,5 / 3,0 / 2,5 | -0,06 |
Cálculo do autor. Premissas do cenário A: Focus de 23/10/2026 (BANCO CENTRAL DO BRASIL, 2026e). Os demais cenários são hipóteses construídas pelo autor para testar o argumento; valem como aritmética, não como projeção.
Quatro conclusões saem daí.
- Nenhum cenário estabiliza a dívida até 2030. Quem prometer o contrário precisa mostrar a conta.
- Mesmo a 7,5%, é preciso superávit de 1,5% do PIB. A proposta de Lara Resende, em sua fase inicial, não dispensa ajuste primário. Só no teto final, com juro real de 2,5 pontos, o primário zero bastaria.
- O cenário C é o que mais engana. Ele mostra a menor dívida, e o motivo é a inflação alta corroendo o valor real dos títulos, como em 2021 e 2022. No papel, a dívida melhora. Na vida real, quem paga é o assalariado, e a perda de renda e o risco de fuga de capitais não aparecem na tabela. Nesse cenário, é improvável que o Banco Central consiga manter a Selic parada em 7,5%.
- Juro e ajuste juntos reduzem o ritmo. No último ano do exercício, a alta da dívida é de 5,2 pontos no cenário A e de 2,1 no cenário E, sem supor que a credibilidade venha só de um anúncio. O crescimento desse cenário é premissa, não resultado, e ele ainda não estabiliza a dívida: o trabalho continua depois de 2030. Esta é a razão de propor um conjunto de medidas, e não uma só.
9 Vinte soluções para 2027 a 2030
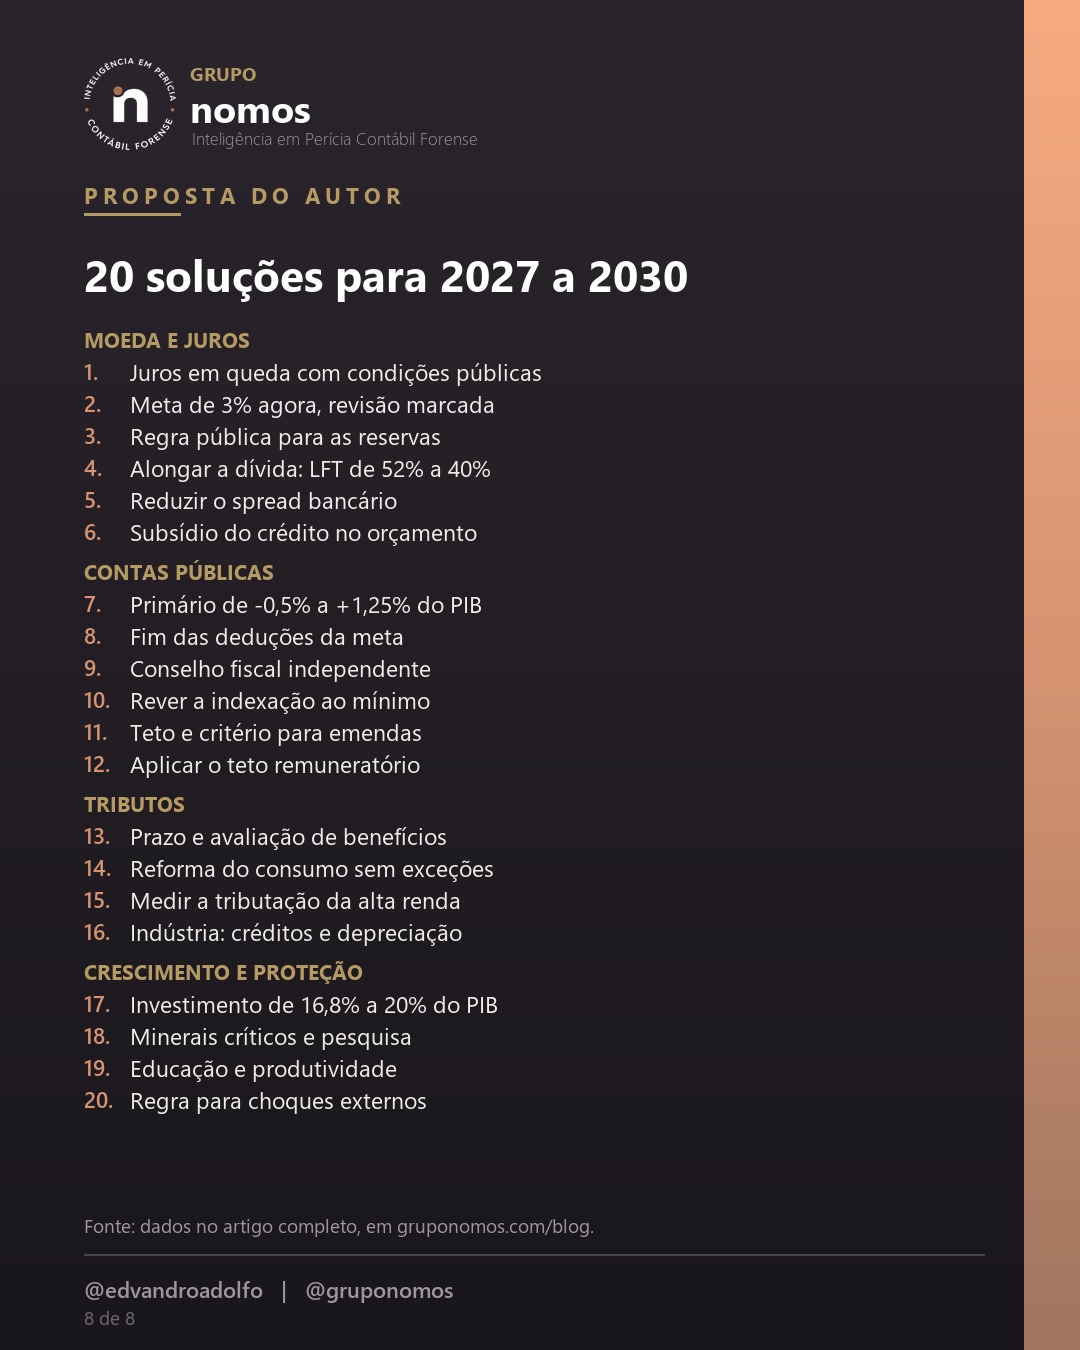
O que segue é a proposta deste autor, diferente das medições das seções anteriores. A meta de cada item é um objetivo sugerido para debate, não uma estimativa de resultado.
9.1 Moeda e juros
1. Trajetória de juros condicionada, sem teto em lei. O Banco Central mantém a decisão e publica as condições sob as quais aceleraria os cortes, vinculadas à inflação de serviços, às expectativas e ao cumprimento da meta fiscal. Meta: juro real esperado de 9,7 pontos para perto de 5 em 2030. Decide: Copom.
2. Manter a meta de 3% agora, com revisão marcada. O Conselho Monetário Nacional anuncia uma avaliação técnica do regime para 2028, depois de reancoradas as expectativas. Mudar a meta em pleno choque transmite fraqueza; revê-la com calma é decisão legítima. Decide: Conselho Monetário Nacional.
3. Regra pública para o uso de reservas. Atuação contra movimentos desordenados do câmbio, com critérios divulgados, e nunca como garantia de um nível de juros. Reservas são seguro. Decide: Banco Central.
4. Alongar a dívida à medida que os juros caem. Reduzir a parcela atrelada à Selic de 52% para cerca de 40% em 2030, aproveitando a queda das taxas. É o caminho oposto ao do modelo de Cochrane, e por um motivo: num país com prêmio de risco, o risco de renovação pesa mais que a elegância do modelo. Decide: Tesouro Nacional.
5. Atacar o spread bancário. A taxa do crédito com recursos livres está em 49,0% ao ano, e o spread médio em 21,6 pontos (BANCO CENTRAL DO BRASIL, 2026c), muito acima da Selic. Para famílias e empresas, este é o juro que importa. Melhores garantias, execução mais rápida, mais concorrência por meio de Pix e dados abertos. Meta: reduzir o spread médio em ao menos 5 pontos. Decidem: Banco Central, Conselho Monetário Nacional e Congresso.
6. Dar transparência ao crédito direcionado. Com 43,7% do crédito total nessa modalidade, todo subsídio deve aparecer no orçamento, com meta e avaliação. O Copom aponta esse crédito como fator que eleva a taxa neutra. Decidem: Fazenda e Congresso.
9.2 Contas públicas
7. Trajetória primária crível. Sair de déficit de 0,5% para superávit de pelo menos 1,25% do PIB em 2030, de forma gradual, sem o choque do cenário D. Decidem: governo e Congresso, nas leis de diretrizes orçamentárias.
8. Fim progressivo das deduções da meta. Os R$ 64,7 bilhões excluídos em 2027 devem voltar à conta. Meta fiscal com exceção crescente não convence quem compra título longo. Decidem: governo e Congresso.
9. Conselho fiscal independente, a parte boa da ideia de Lara Resende. Coordenação plurianual pública das metas, com avaliação técnica de um órgão independente, nos moldes de instituições fiscais que já existem no Brasil e no exterior, sem poder sobre a Selic. Decide: Congresso, por lei complementar.
10. Rever o que se indexa ao salário mínimo. O reajuste de 7,4% previsto para 2027 reajusta também o piso previdenciário e o Benefício de Prestação Continuada (BPC); a Previdência já custa 8,2% do PIB. A proposta aqui é debater quanto do ganho real se transmite a cada benefício, com proteção aos mais pobres. É medida de custo político alto, e por isso exige transição longa e proteção expressa a quem depende do piso. Decide: Congresso.
11. Teto e critério para emendas. A reserva de emendas de 2027 é de R$ 44,8 bilhões (BRASIL, 2026d), e as de comissão não têm reserva específica no projeto. Rastreabilidade conforme a ADPF 854 (CONTROLADORIA-GERAL DA UNIÃO, 2026) do STF, vínculo com planos e avaliação de resultado. Lara Resende também aponta este ponto. Decidem: Congresso e STF, no controle.
12. Aplicar o teto remuneratório. Fazer valer o art. 37, XI, da Constituição, reduzindo verbas fora do teto. O valor é menor que o de outras rubricas, mas pesa na legitimidade de qualquer ajuste. Também foi citado por Lara Resende. Decidem: Congresso e tribunais.
9.3 Tributos
13. Avaliar e cortar benefícios fiscais. A LC 224/2025 (BRASIL, 2025c) já iniciou a redução. O passo seguinte é prazo de validade e avaliação pública de cada benefício, para que continue só o que comprove resultado. Decidem: Congresso e Receita Federal.
14. Reforma do consumo sem novas exceções. Implementar a LC 214/2025 (BRASIL, 2025a) sem ampliar regimes especiais, porque cada exceção eleva a alíquota de todos os demais. Decidem: Congresso e Comitê Gestor.
15. Acompanhar a tributação de alta renda. Medir os efeitos da Lei 15.270/2025 (BRASIL, 2025b) e rever as isenções de aplicações financeiras. Juro alto pago a quem tem mais agrava a concentração de renda, e o Gini de 50,3 é o maior da lista. Decidem: Congresso e Receita Federal.
16. Estímulo à indústria sem exceção permanente. Vídeo e proposta concordam que reduzir o imposto da produção ajuda. O melhor caminho é devolver créditos com rapidez, acelerar a depreciação de investimentos e aproveitar o acordo Mercosul e União Europeia (BRASIL, 2026e), em vigor provisório desde maio de 2026. Decidem: Fazenda, MDIC e Congresso.
9.4 Crescimento e proteção
17. Levar o investimento a 20% do PIB. O Brasil é o último dos 20 (16,8%). Proteger o investimento público no orçamento, ampliar concessões e usar a queda dos juros para atrair capital de longo prazo. Decidem: governo federal, estados e reguladores.
18. Minerais críticos com pesquisa e mercado. A ideia do vídeo é adequada: o Estado financia pesquisa e dá segurança regulatória, e o setor privado instala a indústria. Levar pesquisa e desenvolvimento de 1,2% para 2% do PIB. Hoje, o FNDCT tem R$ 19,8 bilhões previstos para 2027 (BRASIL, 2026d), 0,13% do PIB. Decidem: Ciência e Tecnologia, Minas e Energia, e empresas.
19. Educação ligada à produtividade. O Brasil é 18º de 20 em produto por trabalhador. Ensino técnico, alfabetização na idade certa e avaliação de programas como o Pé-de-Meia (R$ 10,5 bilhões em 2027). Efeito demorado, mas é o que muda o crescimento potencial, e com ele toda a conta da Tabela 6. Decidem: União, estados e municípios.
20. Regra para choques externos. Guardar parte da receita extraordinária de petróleo em um fundo de estabilização e, nas crises, usar transferência focalizada e temporária no lugar de controle de preços, conforme a conclusão do FMI. Decidem: Fazenda e Congresso.
10 Conclusão
O número que pesa contra os juros é real: 7,8% do PIB, a maior conta entre as 20 maiores economias, com juro real atrás apenas do turco. André Lara Resende tem razão ao dizer que isso é insustentável e ao cobrar coordenação entre as políticas fiscal e monetária. Falta à proposta demonstrar por que o mercado aceitaria um juro menor por anúncio, por que as reservas bastariam e por que uma teoria que seu principal autor aceita "só mais ou menos" deveria orientar a décima maior economia do mundo.
O mercado tem razão sobre o risco e costuma errar a conta, porque nenhum ajuste primário realista fecha a dívida com juro de dois dígitos. O vídeo tem razão sobre o choque global e sobre a preservação da autonomia, mas a alta da meta traria alívio temporário por um custo de credibilidade. Quanto ao oitavo lugar, é uma boa notícia que depende do câmbio, com o país no 83º lugar em renda por pessoa.
A saída mais segura é a menos vistosa: juro em queda, porque há espaço, ajuste primário gradual, porque a conta exige, e reformas no spread, no investimento e na produtividade. O exercício deste artigo mostra que mesmo isso não estabiliza a dívida até 2030, apenas põe o país no caminho. Qualquer promessa mais rápida precisa apresentar a sua conta.
11 Limites deste artigo
As séries do Banco Central vão até setembro ou outubro de 2026 e o Focus usado é o de 23 de outubro. As projeções do FMI usam dados até 1º de outubro e podem mudar com a nova equipe econômica. Os cenários da Tabela 5 são aritmética com premissas declaradas. A comparação do juro real usa uma medida simples. O governo eleito não anunciou sua política econômica até a data deste texto.
Conteúdo informativo de caráter geral, com dados oficiais vigentes na data da consulta. As soluções são proposta do autor, e os cenários são exercício aritmético. Não é recomendação de investimento.
Referências
AGÊNCIA BRASIL. Brasil deve voltar a ser 8ª maior economia do mundo em 2027, prevê FMI. Brasília, DF, out. 2026. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2026-10/brasil-deve-voltar-ser-8a-maior-economia-do-mundo-em-2027-preve-fmi. Acesso em: 2 nov. 2026.
BANCO CENTRAL DO BRASIL. Sistema Gerenciador de Séries Temporais (SGS). Séries 1, 432, 5727, 5793, 7326, 13522, 13621, 13762, 20539, 20593 e 24369. Brasília, DF: BCB, 2026a. Disponível em: https://www3.bcb.gov.br/sgspub/. Acesso em: 2 nov. 2026.
BANCO CENTRAL DO BRASIL. Estatísticas fiscais: nota para a imprensa. Brasília, DF: BCB, 29 out. 2026b. Disponível em: https://www.bcb.gov.br/content/estatisticas/hist_estatisticasfiscais/202610_Texto_de_estatisticas_fiscais.pdf. Acesso em: 2 nov. 2026.
BANCO CENTRAL DO BRASIL. Estatísticas monetárias e de crédito. Brasília, DF: BCB, out. 2026c. Disponível em: https://www.bcb.gov.br/content/estatisticas/hist_estatisticasmonetariascredito/202610_Texto_de_estatisticas_monetarias_e_de_credito.pdf. Acesso em: 2 nov. 2026.
BANCO CENTRAL DO BRASIL. Ata da 281ª reunião do Comitê de Política Monetária. Brasília, DF: BCB, 15-16 set. 2026d. Disponível em: https://www.bcb.gov.br/content/copom/atascopom/Copom281-not20260916281.pdf. Acesso em: 2 nov. 2026.
BANCO CENTRAL DO BRASIL. Boletim Focus. Brasília, DF: BCB, 23 out. 2026e. Disponível em: https://www.bcb.gov.br/publicacoes/focus. Acesso em: 2 nov. 2026.
BANCO MUNDIAL. World Development Indicators. Indicadores NE.GDI.FTOT.ZS, SI.POV.GINI, SL.GDP.PCAP.EM.KD e GB.XPD.RSDV.GD.ZS. Washington, DC: World Bank, 2026. Disponível em: https://data.worldbank.org/indicator/NE.GDI.FTOT.ZS. Acesso em: 2 nov. 2026.
BANK FOR INTERNATIONAL SETTLEMENTS. Central bank policy rates. Basileia: BIS, 2026. Disponível em: https://data.bis.org/topics/CBPOL. Acesso em: 2 nov. 2026.
BENIGNO, Pierpaolo; EGGERTSSON, Gauti B. It's baaack: the surge in inflation in the 2020s and the return of the non-linear Phillips curve. Cambridge, MA: NBER, 2023. Working Paper 31197. Disponível em: https://www.nber.org/papers/w31197. Acesso em: 2 nov. 2026.
BRASIL. Constituição da República Federativa do Brasil de 1988. Brasília, DF: Presidência da República, 1988. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm. Acesso em: 2 nov. 2026.
BRASIL. Emenda Constitucional n. 95, de 15 de dezembro de 2016. Brasília, DF: Presidência da República, 2016. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc95.htm. Acesso em: 2 nov. 2026.
BRASIL. Emenda Constitucional n. 103, de 12 de novembro de 2019. Brasília, DF: Presidência da República, 2019. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc103.htm. Acesso em: 2 nov. 2026.
BRASIL. Emenda Constitucional n. 106, de 7 de maio de 2020. Brasília, DF: Presidência da República, 2020. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc106.htm. Acesso em: 2 nov. 2026.
BRASIL. Lei Complementar n. 179, de 24 de fevereiro de 2021. Brasília, DF: Presidência da República, 2021. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp179.htm. Acesso em: 2 nov. 2026.
BRASIL. Emenda Constitucional n. 126, de 21 de dezembro de 2022. Brasília, DF: Presidência da República, 2022a. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc126.htm. Acesso em: 2 nov. 2026.
BRASIL. Lei Complementar n. 194, de 23 de junho de 2022. Brasília, DF: Presidência da República, 2022b. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp194.htm. Acesso em: 2 nov. 2026.
BRASIL. Lei Complementar n. 200, de 30 de agosto de 2023. Brasília, DF: Presidência da República, 2023a. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp200.htm. Acesso em: 2 nov. 2026.
BRASIL. Emenda Constitucional n. 132, de 20 de dezembro de 2023. Brasília, DF: Presidência da República, 2023b. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm. Acesso em: 2 nov. 2026.
BRASIL. Decreto n. 12.079, de 26 de junho de 2024. Brasília, DF: Presidência da República, 2024. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2024/decreto/d12079.htm. Acesso em: 2 nov. 2026.
BRASIL. Lei Complementar n. 214, de 16 de janeiro de 2025. Brasília, DF: Presidência da República, 2025a. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm. Acesso em: 2 nov. 2026.
BRASIL. Lei n. 15.270, de 26 de novembro de 2025. Brasília, DF: Presidência da República, 2025b. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm. Acesso em: 2 nov. 2026.
BRASIL. Lei Complementar n. 224, de 26 de dezembro de 2025. Brasília, DF: Presidência da República, 2025c. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp224.htm. Acesso em: 2 nov. 2026.
BRASIL. Tesouro Nacional. Carga tributária do governo geral: 2025. Brasília, DF: Tesouro Nacional, abr. 2026a. Disponível em: https://www.tesourotransparente.gov.br/publicacoes/carga-tributaria-do-governo-geral/2025/114. Acesso em: 2 nov. 2026.
BRASIL. Tesouro Nacional. Resultado do Tesouro Nacional: setembro de 2026. Brasília, DF: Tesouro Nacional, 29 out. 2026b. Disponível em: https://www.gov.br/tesouronacional/pt-br/estatisticas-fiscais-e-planejamento/resultado-do-tesouro-nacional-rtn. Acesso em: 2 nov. 2026.
BRASIL. Tesouro Nacional. Relatório Mensal da Dívida: setembro de 2026. Brasília, DF: Tesouro Nacional, out. 2026c. Disponível em: https://www.tesourotransparente.gov.br/publicacoes/relatorio-mensal-da-divida-rmd/2026/9. Acesso em: 2 nov. 2026.
BRASIL. Câmara dos Deputados. Raio X do Orçamento: PLOA 2027. Brasília, DF: Câmara dos Deputados, 2026d. Disponível em: https://www2.camara.leg.br/orcamento-da-uniao/raio-x-do-orcamento/2027/raio-x-do-orcamento-ploa-2027. Acesso em: 2 nov. 2026.
BRASIL. Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Entrada em vigor do Acordo Provisório de Comércio Mercosul e União Europeia. Brasília, DF: MDIC, mar. 2026e. Disponível em: https://www.gov.br/mdic/pt-br/assuntos/noticias/2026/marco/entrada-em-vigor-do-acordo-provisorio-de-comercio-mercosul2013uniao-europeia. Acesso em: 2 nov. 2026.
COCHRANE, John H. Reasons to lower rates. The Grumpy Economist, 4 set. 2026a. Disponível em: https://www.grumpy-economist.com/p/reasons-to-lower-rates. Acesso em: 2 nov. 2026.
COCHRANE, John H. More on lower rates. The Grumpy Economist, 4 set. 2026b. Disponível em: https://www.grumpy-economist.com/p/more-on-lower-rates. Acesso em: 2 nov. 2026.
CONTROLADORIA-GERAL DA UNIÃO. Emendas parlamentares: ADPF 854. Portal da Transparência. Brasília, DF: CGU, 2026. Disponível em: https://portaldatransparencia.gov.br/emendas/adpf854. Acesso em: 2 nov. 2026.
FEDERAL RESERVE. Why does the Federal Reserve aim for inflation of 2 percent over the longer run?. Washington, DC: Board of Governors, 2025. Disponível em: https://www.federalreserve.gov/faqs/economy_14400.htm. Acesso em: 2 nov. 2026.
FUNDO MONETÁRIO INTERNACIONAL (FMI). World Economic Outlook: resilience under strain, urgent choices. Washington, DC: FMI, out. 2026a. Disponível em: https://www.imf.org/en/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026. Acesso em: 2 nov. 2026.
FUNDO MONETÁRIO INTERNACIONAL (FMI). Fiscal Monitor: dados de outubro de 2026. Washington, DC: FMI, out. 2026b. Disponível em: https://www.imf.org/external/datamapper/GGXONLB_G01_GDP_PT@FM. Acesso em: 2 nov. 2026.
FUNDO MONETÁRIO INTERNACIONAL (FMI). World Economic Outlook: global economy in the shadow of war. Washington, DC: FMI, abr. 2026c. Disponível em: https://www.imf.org/en/publications/weo/issues/2026/04/14/world-economic-outlook-april-2026. Acesso em: 2 nov. 2026.
G1. Durigan nega discussão sobre tabelamento de juros no governo Lula. Rio de Janeiro, 2 nov. 2026. Disponível em: https://g1.globo.com/politica/noticia/2026/11/02/propostas-como-tabelar-os-juros-ou-queimar-reservas-cambiais-nao-estao-em-avaliacao-diz-durigan.ghtml. Acesso em: 2 nov. 2026.
HAZELL, Jonathon et al. The slope of the Phillips curve: evidence from U.S. states. Cambridge, MA: NBER, 2020. Working Paper 28005. Disponível em: https://www.nber.org/papers/w28005. Acesso em: 2 nov. 2026.
LARA RESENDE, André. Eu acuso: uma proposta para eliminar os juros absurdos. Reproduzido por Fundação Maurício Grabois, 25 set. 2026. Disponível em: https://grabois.org.br/2026/09/25/andre-lara-resende-uma-proposta-para-eliminar-os-juros-absurdos/. Acesso em: 2 nov. 2026.
U.S. ENERGY INFORMATION ADMINISTRATION. Short-Term Energy Outlook. Washington, DC: EIA, out. 2026. Disponível em: https://www.eia.gov/outlooks/steo/. Acesso em: 2 nov. 2026.
U.S. GEOLOGICAL SURVEY. Mineral Commodity Summaries 2026: rare earths. Reston, VA: USGS, 2026. Disponível em: https://pubs.usgs.gov/periodicals/mcs2026/mcs2026-rare-earths_ver.1.2.pdf. Acesso em: 2 nov. 2026.
VALOR ECONÔMICO. Banco Central mantém em 5% taxa real neutra de juros. São Paulo, 25 jun. 2026. Disponível em: https://valor.globo.com/financas/noticia/2026/06/25/banco-central-mantem-em-5percent-taxa-real-neutra-de-juros.ghtml. Acesso em: 2 nov. 2026.